トヨタ自動車株式会社の2026年3月期における在庫回転率とCCC(キャッシュ・コンバージョン・サイクル)を、有価証券報告書から機械的に計算しました。IFRS適用の連結財務諸表に基づき、在庫回転率8.0回、DIO 45.4日、CCC 19.2日という数値を算出しています。
トヨタ自動車株式会社の在庫を有価証券報告書から読む
この記事では、トヨタ自動車株式会社の2026年3月期の在庫回転率、回転日数、およびCCC(キャッシュ・コンバージョン・サイクル)を説明します。あわせて、直近5期の推移も確認します。データの出所は、EDINETに提出された有価証券報告書です。対象は連結財務諸表であり、会計基準はIFRSを採用しています。IFRSと日本基準では、棚卸資産や売上高の範囲が異なるため、他社との単純比較には注意が必要です。本記事では、これらの指標を有価証券報告書の数値から機械的に計算し、その読み方を示します。企業への評価や投資判断の示唆は行いません。(出典:トヨタ自動車株式会社 有価証券報告書(2026年3月期、EDINET))
2026年3月期の在庫回転率と回転日数
2026年3月期のトヨタ自動車株式会社の連結財務情報に基づき、在庫関連指標を算出しました。期末の棚卸資産は5兆1,350億円、期首は4兆5,982億円です。これらから算出される平均棚卸資産は4兆8,666億円となります(出典:トヨタ自動車株式会社 有価証券報告書(2026年3月期、EDINET))。
売上原価は39兆1,414億円です。在庫回転率は、売上原価を平均棚卸資産で割ることで求められます。計算式は「売上原価 ÷ 平均棚卸資産」であり、本決算期では8.0回と算出されました(出典:トヨタ自動車株式会社 有価証券報告書(2026年3月期、EDINET))。
在庫回転日数(DIO)は、365日を在庫回転率で割ることで得られます。本決算期のDIOは45.4日です。これは、在庫が約45日分存在していることを示しています(出典:トヨタ自動車株式会社 有価証券報告書(2026年3月期、EDINET))。
また、棚卸資産を売上高で割った比率も確認できます。売上高は50兆6,850億円であり、売上高に対する棚卸資産の比率は10.1%です(出典:トヨタ自動車株式会社 有価証券報告書(2026年3月期、EDINET))。
なお、売上高ベースの回転率(売上高 ÷ 平均棚卸資産)は10.4回となります。売上原価ベースの8.0回とは定義が異なるため、数値が異なります。比較の際は、分母が売上原価か売上高かを確認する必要があります(出典:トヨタ自動車株式会社 有価証券報告書(2026年3月期、EDINET))。
これらの数値は、IFRSに基づく連結財務諸表から機械的に計算されたものです。会計基準や平均残高の取り方によって、他の指標との比較時には注意が必要です(出典:トヨタ自動車株式会社 有価証券報告書(2026年3月期、EDINET))。
推移を見る
トヨタ自動車株式会社の在庫回転日数(DIO)の推移を確認します。2022年3月期は50.5日でした。その後、2023年3月期に50.6日と期間内最高値を記録しています。2024年3月期には48.1日、2025年3月期には47.3日と減少しました。2026年3月期は45.4日となり、期間内最低値です。前期比では1.9日の減少を示しています(出典:トヨタ自動車株式会社 有価証券報告書(2026年3月期、EDINET))。
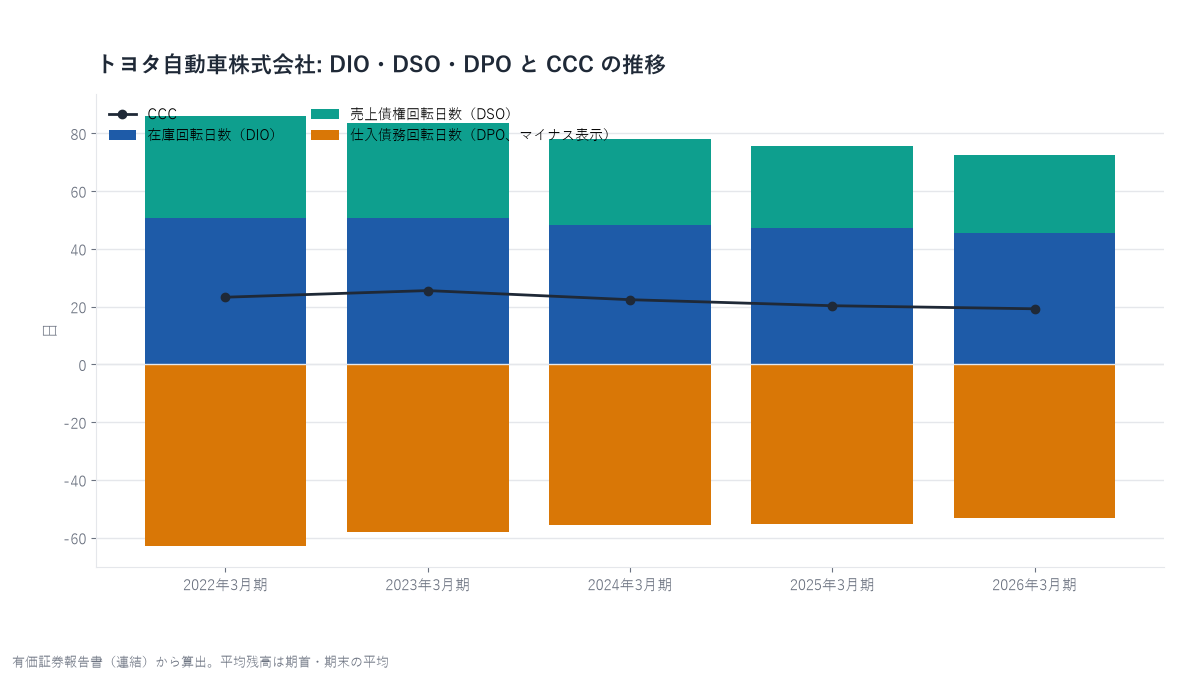
売上債権回転日数(DSO)と仕入債務回転日数(DPO)も変化しています。DSOは2022年3月期の35.5日から2026年3月期の26.9日へ減少しました。DPOは62.7日から53.1日へ減少しています。これらの数値は、有価証券報告書の公開情報から機械的に計算したものです(出典:トヨタ自動車株式会社 有価証券報告書(2026年3月期、EDINET))。
| 決算期 | 棚卸資産(期末) | 売上原価 | 在庫回転率 | DIO | DSO | DPO | CCC |
|---|---|---|---|---|---|---|---|
| 2022年3月期 | 3兆8,214億円 | 24兆2,508億円 | 7.2回 | 50.5日 | 35.5日 | 62.7日 | 23.2日 |
| 2023年3月期 | 4兆2,556億円 | 29兆1,286億円 | 7.2回 | 50.6日 | 33.1日 | 58.1日 | 25.5日 |
| 2024年3月期 | 4兆6,054億円 | 33兆6,006億円 | 7.6回 | 48.1日 | 29.8日 | 55.6日 | 22.4日 |
| 2025年3月期 | 4兆5,982億円 | 35兆5,102億円 | 7.7回 | 47.3日 | 28.4日 | 55.4日 | 20.3日 |
| 2026年3月期 | 5兆1,350億円 | 39兆1,414億円 | 8.0回 | 45.4日 | 26.9日 | 53.1日 | 19.2日 |
CCC(キャッシュ・コンバージョン・サイクル)の読み方
CCC(キャッシュ・コンバージョン・サイクル)は、DIO、DSO、DPO の 3 つの指標から算出されます。計算式は「CCC = DIO + DSO − DPO」です(出典:トヨタ自動車株式会社 有価証券報告書(2026年3月期、EDINET))。
この式は、在庫と売掛金で資金が拘束される日数から、仕入債務で猶予される日数を引いたものとして読み取れます。具体的には、在庫が何日分あるか(DIO)と、売上債権が何日分あるか(DSO)を足し合わせます。そこから、仕入債務が何日分あるか(DPO)を差し引きます。この差額が、企業が資金を回すのに必要な期間を示しています。
2026年3月期の数値を見ると、DIO は 45.4日、DSO は 26.9日、DPO は 53.1日です(出典:トヨタ自動車株式会社 有価証券報告書(2026年3月期、EDINET))。これらを計算式に当てはめると、CCC は 19.2日となります。
期間中の CCC の変動を確認すると、最大値は 2023年3月期の 25.5日、最小値は 2026年3月期の 19.2日です(出典:トヨタ自動車株式会社 有価証券報告書(2026年3月期、EDINET))。この範囲内で数値が移動していることがわかります。
数字を読むときの注意
数値を読む際は、会計基準の違いに注意が必要です。本記事の数値は IFRS 連結財務諸表に基づいています。IFRS と日本基準では、棚卸資産や売上高の範囲が異なるため、他社との単純比較には注意が必要です(出典:トヨタ自動車株式会社 有価証券報告書(2026年3月期、EDINET))。
また、在庫回転率の計算には平均棚卸資産を用いています。本記事では期首と期末の平均を用いていますが、四半期ごとの平均など、平均残高の取り方によって数値は変動します。さらに、売上高ベースの回転率(売上高 ÷ 平均棚卸資産)は別の定義であり、値が大きくなります(出典:トヨタ自動車株式会社 有価証券報告書(2026年3月期、EDINET))。
業種によって在庫の水準や生産・仕入のサイクルは異なります。そのため、異業種との比較は慎重に行う必要があります。本記事の数値は公開情報から機械的に計算したものであり、企業の評価や投資判断の推奨ではありません(出典:トヨタ自動車株式会社 有価証券報告書(2026年3月期、EDINET))。
まとめ
トヨタ自動車株式会社の2026年3月期は、在庫回転率が8.0回、DIOが45.4日、CCCが19.2日です(出典:トヨタ自動車株式会社 有価証券報告書(2026年3月期、EDINET))。これらの指標は、有価証券報告書の公開情報から機械的に算出されたものです。IFRS適用のため、日本基準や他社との単純比較には注意が必要です。
| 項目 | 内容 |
|---|---|
| 会社名 | トヨタ自動車株式会社 |
| 証券コード | 7203 |
| 決算期 | 2026年3月期 |
| 会計基準 | IFRS |
| 対象 | 連結 |
| 出典書類 | 有価証券報告書(EDINET 書類番号 S100Y8NY、提出 2026-06-10) |
計算方法と注意
- 在庫回転率 = 売上原価 ÷ 平均棚卸資産(期首と期末の平均)。DIO = 365 ÷ 在庫回転率
- DSO = 365 × 平均売上債権 ÷ 売上高、DPO = 365 × 平均仕入債務 ÷ 売上原価、CCC = DIO + DSO − DPO
- 会計基準: IFRS。IFRS と日本基準では棚卸資産や売上高の範囲が異なるため、他社との単純比較には注意が必要
- 使用した要素: inventories=jpigp_cor:InventoriesCAIFRS, cogs=jpigp_cor:CostOfSalesIFRS, sales=jpcrp030000-asr_E02144-000:SalesRevenuesIFRS, receivables=jpigp_cor:TradeAndOtherReceivablesCAIFRS, payables=jpigp_cor:TradeAndOtherPayablesCLIFRS
- 売上高ベースの回転率(売上高 ÷ 平均棚卸資産)は別の定義で、値が大きくなる
- 数値は公開情報から機械的に計算したものであり、企業の評価や投資判断の推奨ではない
出典
- トヨタ自動車株式会社 有価証券報告書(2026年3月期、EDINET)(2026-10-11 取得)
関連記事
- 在庫回転率・在庫回転日数の計算方法【Pythonで月次データから算出】
- 【論文解説】供給途絶時に外部の余剰能力をどう探すか:LLMで候補を絞り、分散再最適化で損失を回収
- Holt-Winters法で季節性のある需要を予測する【Pythonで実装】
本記事は公開情報(有価証券報告書)に基づく計算と解説であり、特定企業の評価や投資判断の推奨ではありません。